Страховщик присылает анкету с вопросами про MFA, резервные копии и обновления, а ответы никто не может подтвердить. Неточный ответ или невыполненное требование может осложнить выплату или привести к отказу в полисе. Страхование киберрисков для малого бизнеса это не обзор продуктов, а подготовка: какие меры защиты страховщики спрашивают чаще всего, как проверить, что они действительно работают, и как собрать доказательства заранее. Материал не заменяет консультацию страхового брокера и юриста. Большинство источников, которые я читал, это вендоры и страховщики, поэтому я называю их и считаю их цифры их собственными оценками.
Страхование киберрисков: зачем страховщики спрашивают про вашу защиту
Страхование киберрисков строится на данных о защите. Страховщик оценивает риск, которого не видит, и поэтому спрашивает, что вы делаете уже сейчас. В интервью «Коммерсанту» директор по корпоративному страхованию «СберСтрахования» Зара Геворкян говорит, что менее 0,1 % российских компаний застраховано от цифровых атак, это её оценка без названного источника, а страхование не должно подменять требования к информационной безопасности. Я согласен с логикой: полис покрывает остаточный риск, а не отсутствие защиты. Бизнес, страховщик и защита связаны одной анкетой. Поэтому анкета страховщика показывает, чего он боится, а список покрытия показывает, что вы покупаете.
Меры, о которых спрашивают чаще всего: MFA, копии, обновления, защита рабочих мест
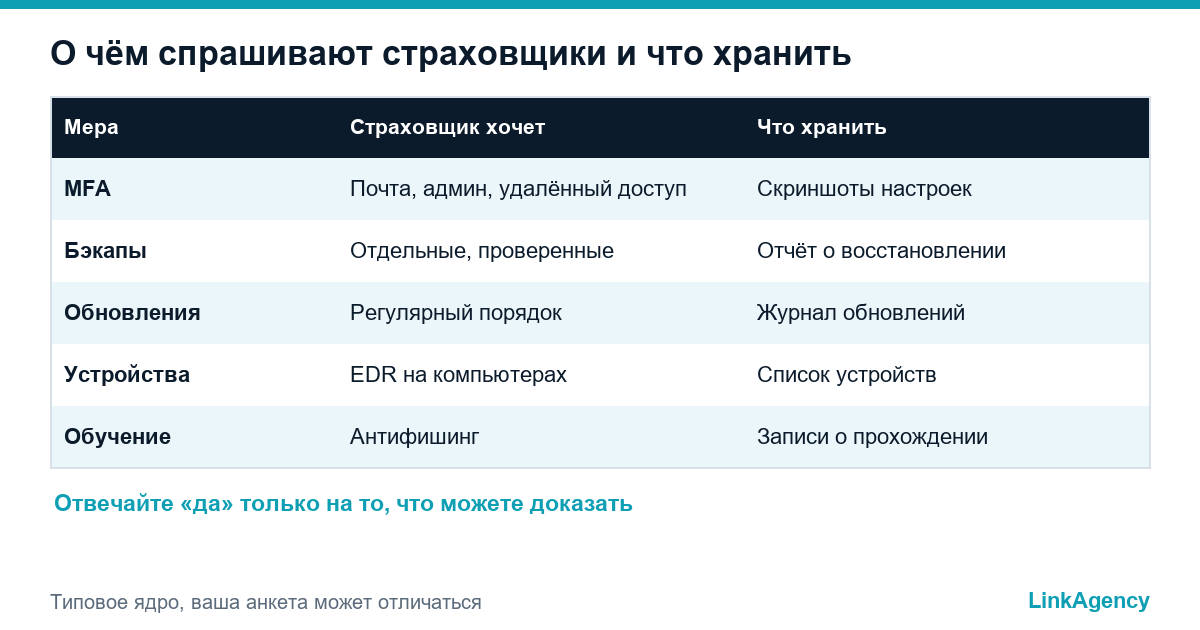
Вендор Trend Micro перечисляет среди контролей, которые смотрят страховщики, многофакторную аутентификацию, защиту конечных точек, управление привилегированным доступом, резервное копирование, обучение и план реагирования на инциденты. Это утверждение вендора, а не список конкретного страховщика, поэтому ориентируйтесь на анкету, которую вы получили, а требования страховщиков сверяйте с условиями вашего полиса киберстрахования. В таблице общее ядро для киберстрахования для малого бизнеса.
| Мера | Что хочет увидеть страховщик | Что хранить как доказательство |
|---|---|---|
| MFA | На почте, админских и удалённых доступах | Скриншоты настроек |
| Резервные копии | Копии отдельно и проверенные | Отчёт о тесте восстановления |
| Обновления | Регулярный порядок установки | Журнал обновлений |
| Защита рабочих мест | EDR на компьютерах | Список устройств |
| Обучение | Антифишинг для сотрудников | Записи о прохождении |
Почему «да» в анкете должно быть подтверждаемым
«Да», которое никто не может подтвердить, это риск для страхования киберрисков в целом. Если после взлома случится заявленный случай, страховщик или его эксперт может проверить, существовала ли мера в тот день. Заявление могут осложнить или отклонить, если ответ окажется неверным, поэтому правило простое: отвечайте только на то, что можете показать. Формулировки полисов и исключения различаются, я не могу оценить ваш договор, поэтому спросите брокера, как ответы в анкете влияют на выплату. Относитесь к анкете как к заявлению, а к полису киберстрахования как к документу, который читают до подписи, и к страхованию киберрисков как к договору с последствиями. Анкета страховщика это заявление, которое придётся защищать.
Как проверить резервные копии и доступы до подачи заявки
Чек-лист из пяти шагов
- Восстановите одну копию в тестовом месте и запишите время.
- Составьте список всех админских учётных записей и удалённых доступов.
- Включите MFA для каждой.
- Проверьте, что обновления запускались в последний месяц.
- Сохраните скриншот каждой настройки.
Копия, которую ни разу не восстанавливали, ничего не доказывает. Наш разбор двухфакторной защиты малого бизнеса показывает шесть аккаунтов, которые закрывают первыми, а в материале про бэкап сайта для бизнеса есть список того, что копировать и как проверять. Резервные копии должны быть неизменяемыми, насколько позволяют ваши средства, и храниться отдельно от систем, которые они защищают, чтобы вымогатель не добрался до обоих.
План реагирования на инцидент и обучение сотрудников
Андеррайтер и брокер спросят про план. Короткий план реагирования называет, кто решает, кто звонит страховщику и брокеру и что отключить первым. У многих полисов есть срок уведомления, поэтому держите телефон для заявления там, где его найдёт команда, и прочитайте условия полиса. Добавьте полдня обучения фишингу и сохраните запись. Обучение дёшево, и в зарубежных руководствах его называют рычагом снижения премии.
Что делать, если часть требований пока не выполнена
Не угадывайте ответ, а о франшизе и лимитах спросите брокера. Это часть разговора о страховании киберрисков. Отметьте пробел, составьте план с датами и скажите брокеру. Страховщики иногда принимают меру в процессе внедрения или предлагают полис с ограничениями, пока вы не закроете пробел. Сначала закройте дешёвое, ведь по страхованию киберрисков решают и такие мелочи: MFA, копии и обновления. Это упрощает и получение полиса киберстрахования, и страхованию киберрисков помогают проверенные меры, и разговор об отказе, если он случится.
Как держать защиту в порядке между продлениями
Защита выветривается. Раз в квартал сверяйте список доступов, дважды в год тестируйте восстановление и держите журнал обновлений актуальным. Перед каждым продлением прогоняйте анкету по реальному состоянию систем. Страховщик, защита и бизнес выигрывают от порядка. Когда нужен инженер, наши DevOps и безопасность инфраструктуры закрывают обновления, копии и доступы, а облачный хостинг для бизнеса даёт управляемое место для данных, и миграция в облако помогает, если слабое место старые серверы.
Страхование киберрисков: бесплатный разбор перед подачей заявки
Мы сверим вашу защиту с типовыми вопросами анкеты и покажем, что стоит исправить до подачи. Это не страховая и не юридическая консультация, а после разбора обсудим DevOps и безопасность инфраструктуры и миграцию в облако, если она нужна.
- список мер со статусом по каждой: готово, частично или нет;
- короткий план, где сначала самые дешёвые исправления.
Оставьте заявку, и мы ответим в течение одного рабочего дня.

Часто задаваемые вопросы (FAQ)
Обязательно ли киберстрахование для малого бизнеса?
Это зависит от страны, отрасли и договоров. Клиентский договор или регулятор может потребовать его и там, где закона нет. Уточните у юриста, потому что материал не юридическая консультация.
О каких мерах страховщики спрашивают чаще всего?
О многофакторной аутентификации, резервных копиях, обновлениях, защите рабочих мест, обучении сотрудников и плане реагирования на инциденты. Точный список зависит от страховщика, поэтому ориентируйтесь на полученную анкету.
Что будет, если ответить в анкете неточно?
Заявление могут осложнить или отклонить, если ответ окажется неверным. Отвечайте только на то, что можете доказать, и спросите брокера, как ответы влияют на выплату: полис киберстрахования читайте целиком.
Как доказать, что резервные копии работают?
Восстановите копию в тестовом месте, запишите время и сохраните отчёт. Храните копии отдельно от защищаемых систем, чтобы одна атака не добралась до обоих.
Что делать, если часть требований пока не выполнена?
Отметьте пробел, составьте план с датами и скажите брокеру. Некоторые страховщики принимают меру в процессе внедрения или предлагают ограниченные условия. Сначала закройте MFA, копии и обновления.
Чем LinkAgency поможет перед подачей заявки?
Пришлите анкету. Мы сверим защиту с типовыми вопросами, отметим каждую меру как готовую, частично готовую или отсутствующую и дадим короткий план. Разбор бесплатный и не является страховой или юридической консультацией.